한국어 · English
작성·검토: Roy · 작성 방식: 자동화 초안 + Roy 데이터·원고 검토 · 최종 확인: 2026년 10월 28일
핵심 결과 (TE 실측 R007)
아무 정보 없이 BTC 15분봉에 손익비 1:2로 들어가면 목표 도달률은 33.07%로 이론값 33.33%와 같았습니다. 그런데 바이낸스 일반 등급 수수료(시장가 0.05% × 진입·청산)를 넣으면 거래당 평균은 −0.455R(95% 구간 −0.490~−0.419)이 됐습니다.
손익비가 좋으면 승률이 낮아도 된다고들 합니다. 맞는 말이지만 조건이 붙습니다. 이 글은 ① 손익비별로 필요한 승률(손익분기 승률), ② 승률과 평균 손익으로 구하는 기대값 공식, ③ 실제 BTC 데이터에서 수수료가 그 계산을 어떻게 바꾸는지를 차례로 봅니다.

손익분기 승률
모든 거래가 정확히 +R 또는 −1R로 끝나고 비용이 없다면, 본전이 되는 승률은 1 ÷ (1 + R)입니다.
| 손익비 (위험:보상) | 손익분기 승률 |
|---|---|
| 1:0.5 | 66.7% |
| 1:1 | 50.0% |
| 1:1.5 | 40.0% |
| 1:2 | 33.3% |
| 1:3 | 25.0% |
예: 100에 사서 손절 98, 목표 104라면 위험 2, 보상 4로 1:2입니다. 승률이 30%면 0.30×2 − 0.70×1 = −0.10R, 40%면 +0.20R입니다. 이 글은 위험을 앞에 쓰는 표기(1:2)를 씁니다.
기대값 공식 한 줄
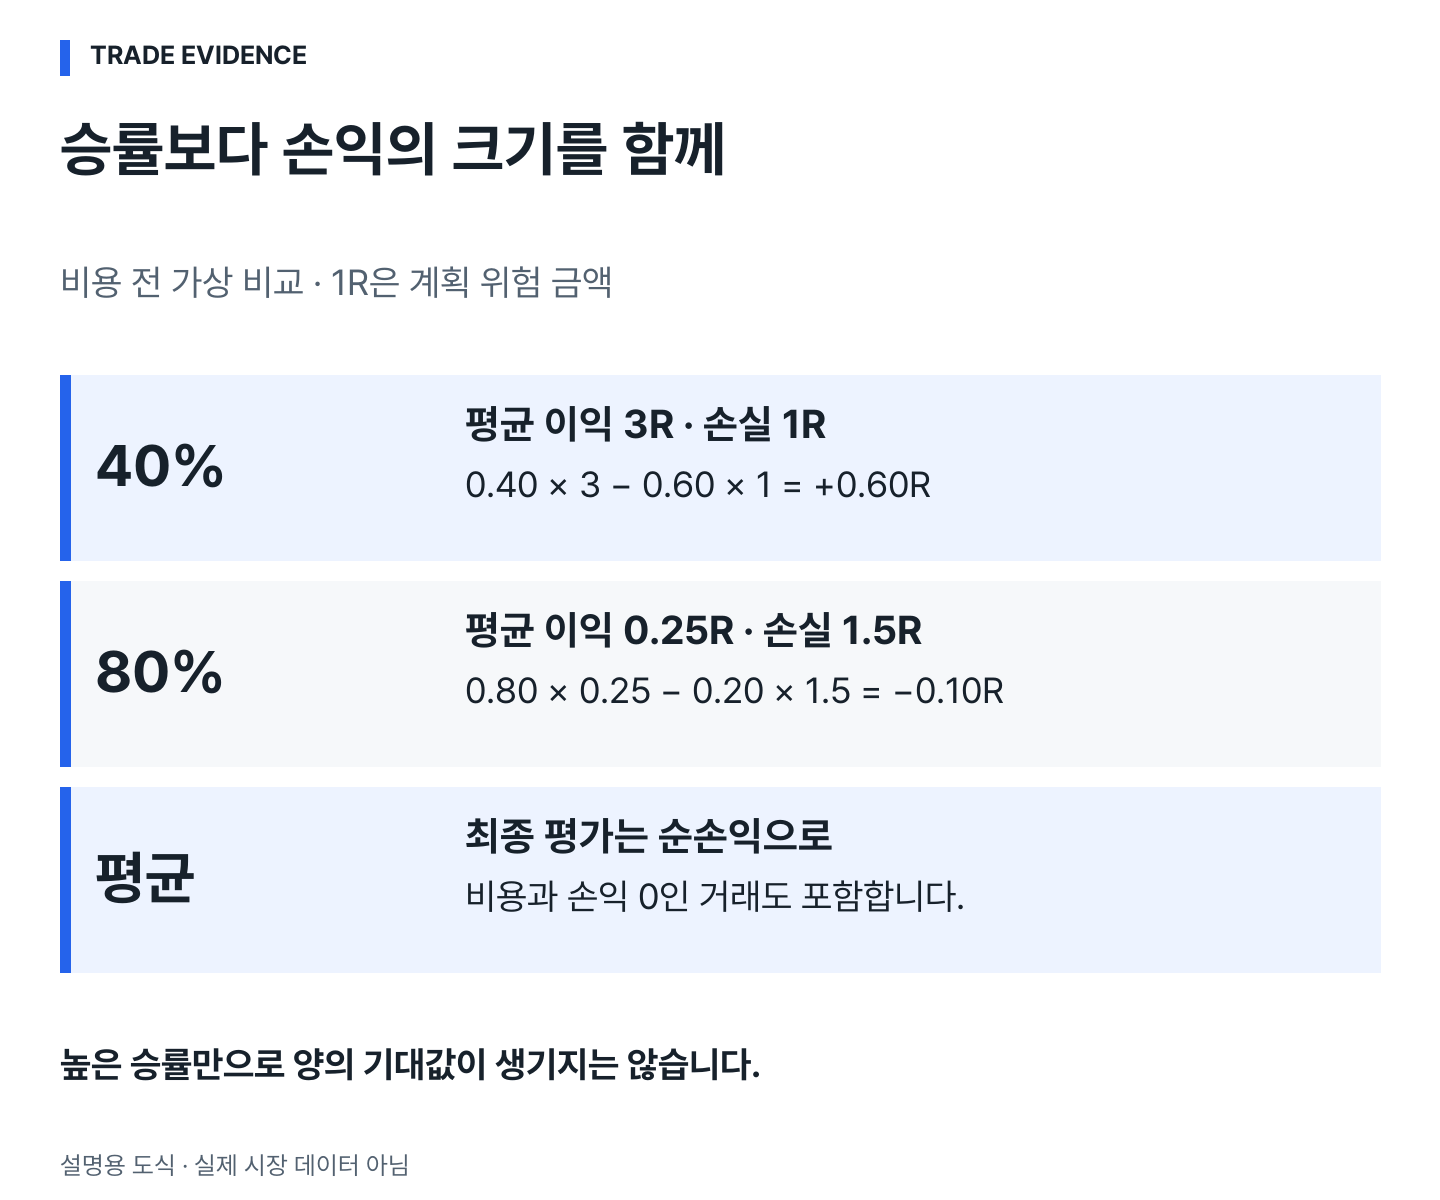
기대값(거래당 평균 손익) = 승률 × 평균 이익 − 패배율 × 평균 손실
평균 손실은 양수(절댓값)로 넣습니다. 1R은 거래 전에 정한 위험 금액입니다. 40번은 각각 3R을 벌고 60번은 각각 1R을 잃은 가상 100회라면 0.40×3 − 0.60×1 = +0.60R입니다.
승률이 높아도 손해일 수 있습니다. 평균 이익 0.25R, 평균 손실 1.5R이면 0.80×0.25 − 0.20×1.5 = −0.10R입니다. 본전 거래(손익 0)도 전체 거래 수에 넣습니다. 모든 거래의 순손익을 더해 전체 거래 수로 나누면 본전이 자연스럽게 포함됩니다.
실측: 손익비별 목표 도달률과 수수료 (R007)
“1:2면 33%만 이기면 된다”를 실제 BTC 가격으로 확인했습니다.
- 자료: Binance USDⓈ-M BTCUSDT 15분봉(공식 체크섬 검증). 개발 구간 2025-01~2026-08, 따로 떼어 둔 확인 구간 2024년.
- 진입: 매 정각 봉의 시가에 롱 1건과 숏 1건을 함께 넣었습니다. 진입 근거가 전혀 없는 기준선이며 전략이 아닙니다.
- 손절: 직전 14개 봉의 평균 진폭(ATR14). 목표: 손절 거리의 1·2·3배. 최대 48시간.
- 같은 봉에서 손절과 목표가 함께 닿으면 손절로 처리했습니다(보수적).
- 수수료: 바이낸스 USDⓈ-M 일반 등급 maker 0.02% / taker 0.05%. 주 시나리오는 진입·청산 모두 시장가(0.05% + 0.05%)입니다. 슬리피지와 펀딩은 넣지 않았습니다.
- 95% 구간은 주 단위로 묶어 2,000번 다시 뽑아 구했습니다. 규칙은 결과를 보기 전에 고정했습니다.
| 손익비 | 이론 승률 | 실측 목표 도달률 (2025-01~2026-08) | 2024년 확인 | 수수료 후 거래당 평균 (2025-01~2026-08) | 2024년 확인 |
|---|---|---|---|---|---|
| 1:1 | 50% | 49.47% | 49.58% | −0.457R | −0.352R |
| 1:2 | 33.33% | 33.07% | 33.28% | −0.455R (−0.490~−0.419) | −0.345R (−0.374~−0.314) |
| 1:3 | 25% | 24.94% | 24.80% | −0.446R | −0.349R |
읽는 법:
- 목표 도달률은 이론값과 같았습니다. 여섯 칸 모두 이론값과의 차이가 ±2%p 안이었습니다. 정보 없이 들어가면 손익비를 늘린 만큼 정확히 덜 맞습니다.
- 수수료 전 기대값은 0 근처였습니다. 1:2 기준 −0.008R(2024년 −0.001R)입니다.
- 수수료가 결과를 정합니다. 손절 거리 중앙값이 26.4bp(0.264%)인데 왕복 수수료가 약 0.10%라서, 수수료만으로 손절 거리의 0.378R이 사라졌습니다.
수수료를 넣은 손익분기 승률
비용을 R로 바꾸면 손익분기 승률은 (1 + 비용R) ÷ (1 + R)이 됩니다. 위 실측의 비용 0.378R을 넣으면 다음과 같습니다.
| 손익비 | 비용 없음 | 비용 0.378R (실측 중앙값) |
|---|---|---|
| 1:1 | 50.0% | 68.9% |
| 1:2 | 33.3% | 45.9% |
| 1:3 | 25.0% | 34.5% |
1:2 계획이라도 승률 45.9%를 넘겨야 본전이라는 뜻입니다. 손절이 좁을수록 더 나빠집니다. 손절 폭을 네 묶음으로 나누면 1:2의 수수료 후 평균은 가장 좁은 묶음(중앙값 14.1bp) −0.831R, 가장 넓은 묶음(50.0bp) −0.208R이었습니다.
이긴 비율이 절반이어도 평균은 마이너스 (연구 004)
TE 연구 004는 BTC 15분봉 유동성 스윕 5,071건을 셌습니다. 스윕 뒤 20봉 동안 반전 방향 수익이 양수였던 비율은 50.77%였지만 평균은 −1.87bp였습니다(비용 제외). 진입·청산 수수료 0.05%씩(합 10bp)을 단순히 빼면 약 −11.87bp가 됩니다. 이 숫자는 사건 통계를 가상 보유로 읽은 것이며, 손절·목표 규칙이 있는 전략 성과가 아닙니다.
내 매매일지로 기대값 내기
- 무료 매매일지에 거래마다 순손익(수수료·펀딩 포함)과 사전 위험 금액을 적습니다.
- 순손익 ÷ 사전 위험 = 그 거래의 R입니다. 결과를 본 뒤 분모를 바꾸지 않습니다.
- R의 평균·중앙값·거래 수를 함께 봅니다.
- 한 행을 비용 반영 손익 계산기로 다시 계산해 맞는지 확인합니다.
| 거래 | 총손익 | 비용 | 순손익 |
|---|---|---|---|
| A | 10 | 2 | 8 |
| B | 1 | 2 | −1 |
| C | −4 | 2 | −6 |
| D | 2 | 2 | 0 |
순손익 합계 1 ÷ 4 = 0.25입니다. 승률 25%, 패배율 50%, 평균 이익 8, 평균 손실 3.5를 넣어도 0.25×8 − 0.50×3.5 = 0.25로 같습니다. 남은 25%는 본전 거래입니다(가상 예시).
한국어로 헷갈리는 표기
- 손익비 1:2와 2:1: 이 글은 “위험:보상”입니다. 커뮤니티에서는 “손익비 2″를 보상÷위험으로 쓰기도 합니다. 숫자보다 무엇을 앞에 썼는지를 먼저 확인하세요.
- 기대값과 기댓값: 표준 표기는 ‘기댓값’이지만 트레이딩 글에서는 ‘기대값’을 더 많이 씁니다. 같은 뜻입니다.
- 수수료 0.05%: 체결대금 기준인지 증거금 기준인지 확인하세요. 레버리지 10배라면 증거금 대비로는 10배가 됩니다.
보고 체크리스트
거래 수, 평균과 중앙값, 수수료 가정, 최대 낙폭, 기간별 결과, 같은 시장 움직임에 묶인 거래(독립이 아님)를 함께 적습니다. 표본 평균은 미래를 보장하지 않습니다.
근거와 원문
- CME Group — The Mathematics of Trading Success
- Binance — USDⓈ-M 선물 수수료표 (일반 등급 maker 0.0200% / taker 0.0500%, 2026-10-27 확인)
- TE 실측 R007 규칙·스크립트·결과 해시: 연구 데이터 인덱스
이어서 읽기
- 관련 연구: 연구 004 — Liquidity Sweep이 나오면 정말 반전될까? · 연구 001~005 종합
- 같은 묶음: 포지션 사이징 · 최대 낙폭(MDD) · Profit Factor · 계획 수익에서 실제 손익까지
- 도구: 비용 반영 손익 계산기 · 포지션·위험 계산기
- 연구 방법과 보고 기준 · English version
학습과 연구를 위한 자료입니다. 예시 수치는 별도 표시가 없으면 설명용 가정이며, 과거 결과가 미래 성과를 보장하지 않습니다.